Kedy sa na túto činnosť vzťahuje AML
Audítor vedie AML starostlivosť popri profesijnej akceptácii, nezávislosti a overovaní závierky. Audítorská významnosť nie je peňažnou hranicou, pod ktorou sa ignoruje podozrenie na NOO.
Právny základ: § 5 ods. 1 písm. h) a § 23 zákona č. 297/2008 Z. z..
- Model nenahrádza ISA, systém riadenia kvality, nezávislosť ani rozhodnutie o audítorskom výroku.
- Audítor bez dispozičného oprávnenia nepredstiera zablokovanie klientovej bankovej platby.
- § 23 sa nepoužíva plošne na celú audítorskú dokumentáciu; záleží na pôvode informácie a konkrétnej právnej rade k určenému konaniu.
- Registračný rozdiel podľa FSJ (usmernenie 14. 10. 2026): pri audítorovi sa povinnosť registrácie posudzuje už podľa príslušného oprávnenia aj bez faktického výkonu činnosti; nečaká sa na prvého klienta alebo prvú odmenu. Pri realitnom nájme sa samostatne zachová presný rozsah § 5 ods. 1 písm. i). Modelový deň 1. 1. 2026 je iba fiktívne východisko, nie skutočný dátum oprávnenia.
Akceptácia zákazky má aj samostatnú AML vetvu
Audítor patrí medzi povinné osoby podľa § 5 ods. 1 písm. h) AML zákona. Pred prijatím klienta preto potrebuje zistiť zákonné údaje auditovanej spoločnosti, osoby oprávnenej konať a KÚV, porozumieť účelu vzťahu a primerane posúdiť riziko. Samotné menovanie audítora alebo podpísaný akceptačný formulár všetky tieto kroky nenahrádzajú.
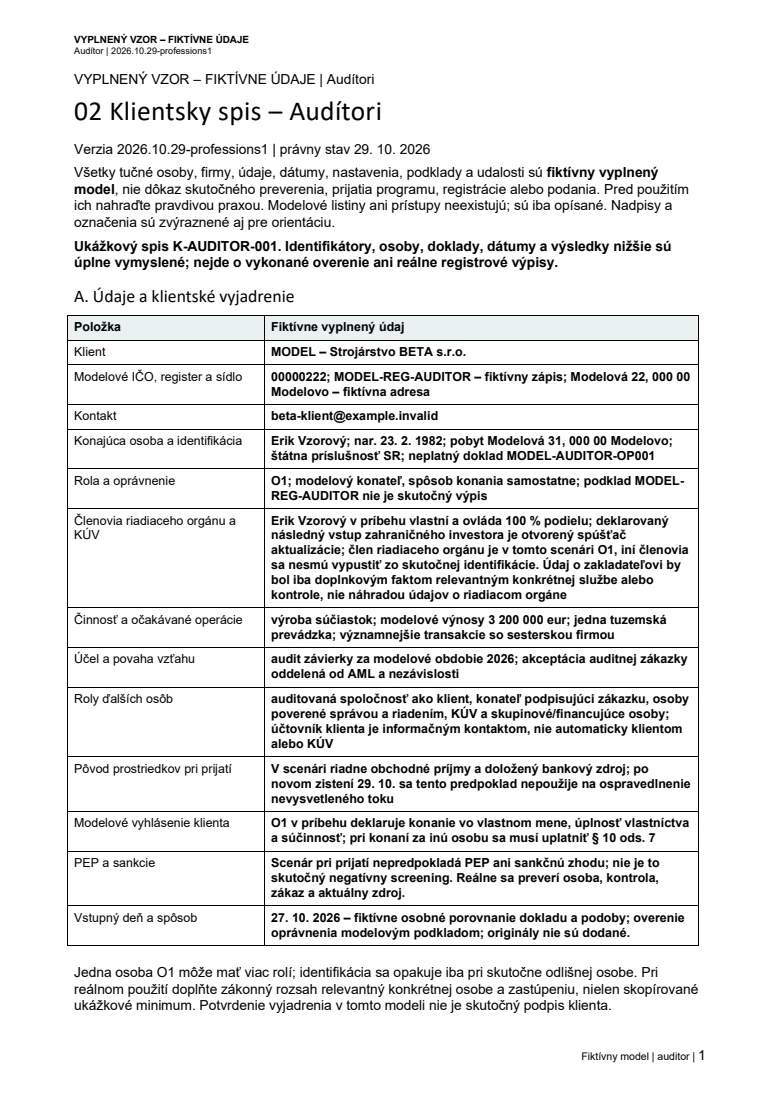
Je užitočné rozlíšiť klienta, podpisujúce vedenie, osoby poverené správou a riadením, skupinové subjekty a informačné kontakty. Účtovník poskytujúci dokumenty nie je automaticky KÚV ani osobou oprávnenou objednať audit. Predchádzajúca audítorská správa alebo známosť klienta tiež neznamenajú automatické prevzatie AML starostlivosti od inej osoby.
- Kto je auditovaný klient a kto zaňho koná.
- Kto ho vlastní a skutočne ovláda.
- Čo je predmetom zákazky a aké rizikové väzby poznáte.
Významnosť pre audit nevytvára výnimku z AML
Suma môže byť pre účtovnú závierku nevýznamná a pritom signalizovať neobvyklú operáciu. AML posúdenie sa neodkladá na záver auditu a nesmie skončiť iba vetou, že položka je pod zvolenou významnosťou. Dôležitý môže byť nevysvetlený príjemca, nepriehľadný vlastník, kruhový tok alebo tlak na odstránenie dokladov.
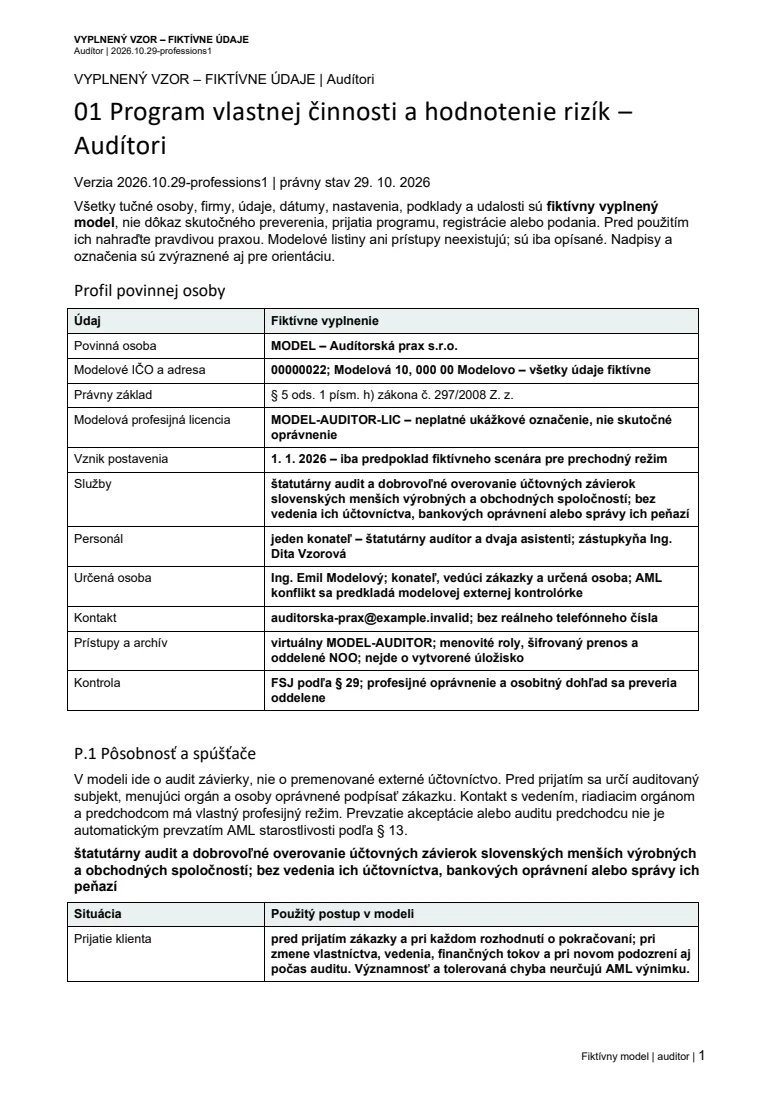
Vyplnený príbeh pracuje s poradenským poplatkom a nadväzujúcim skupinovým prevodom, pri ktorých vedenie odmieta vysvetlenie a nový KÚV. Model oddeľuje nesprávnosť účtovného výkazu, podvodový indikátor, nemožnú klientsku starostlivosť a podozrenie na NOO. Neurčuje automaticky druh audítorského výroku ani netvrdí, že každá opravovaná chyba je trestným činom.
- Samostatne odôvodniť AML záver a auditný záver.
- Pri podozrení nečakať na vydanie správy.
- Sledovať účel, účastníkov a súvisiace operácie, nie iba čistý zostatok.
Pracovné spisy, mlčanlivosť a bezpečné podanie
Audítorská mlčanlivosť sa posudzuje spolu s osobitnými zákonnými povinnosťami. § 23 AML zákona upravuje úzku výnimku pri určitých informáciách a právnych radách súvisiacich s určenými trestnými alebo súdnymi konaniami. Bežná práca na závierke, vysvetlenie účtovnej metódy ani všeobecná obava z klientovej žaloby nie sú plošnou výnimkou pre celý spis.
Pri hlásení sa prenášajú úplné dostupné zákonné údaje, ale chráni sa totožnosť zamestnanca, ktorý operáciu zistil. Neupravená interná príloha môže túto ochranu narušiť. Komunikáciu s vedením a orgánmi klienta treba preto viesť tak, aby neprezradila konkrétne podozrenie alebo opatrenie FSJ mimo zákonného rámca; profesijné oznamovanie sa posúdi samostatne.
- Zachovať integritu a históriu pracovných podkladov.
- Odlíšiť určenú kontaktnú osobu od chráneného zisťujúceho zamestnanca.
Riziká sa menia aj po prijatí zákazky
Vstupné rozhodnutie nie je doživotnou akceptáciou každej transakcie. Zmena kontroly spoločnosti, nové financovanie, neobvyklý tok v skupine alebo nezrovnalosť v dokladoch môže vyžadovať aktualizáciu identifikácie a rizika počas auditu. Priebežné monitorovanie má rešpektovať to, čo audítor o klientovi skutočne vie a aké úkony vykonáva.
Ak nie je možné vykonať požadovanú starostlivosť, osobitne sa uplatní § 15 a posúdi NOO. Dôsledky pre pokračovanie zákazky, komunikáciu alebo výrok sa riešia podľa príslušných audítorských pravidiel. Audítor bez právomoci k bankovému účtu nesľubuje jeho zmrazenie; rozhoduje o vlastnej súčinnosti a zákonných povinnostiach, ktoré dokáže vykonať.
- Uchovať starý aj nový vlastnícky stav a dôvody zmeny.
- Nevydávať plánovaný kontrolný úkon za vykonaný.
Päť dokumentov pre menšiu audítorskú prax
Sada obsahuje príručku, program vlastnej činnosti s podnikovým hodnotením rizík, klientsky spis, posúdenie osobitnej operácie a organizačný register. Všetky používajú rovnaký fiktívny model kancelárie a prepojený príbeh. Organizačné časti sa venujú zodpovednosti, prevereniu pracovníkov, príprave, kontrole, dostupnosti určenej osoby a ochrane podnetu.
Za 99 € s DPH dostanete päť dokumentov v editovateľnom DOCX aj PDF. Vyplnené mená, modelové údaje a príklady uľahčujú orientáciu, ale musia sa nahradiť vlastnými. Sada nie je metodikou ISA alebo ISQM, registráciou goAML, certifikátom odbornej prípravy ani potvrdením nezávislosti. Pred prijatím ju upravte podľa vlastnej štruktúry, klientely a reálnych služieb.
Registračný rozdiel podľa FSJ (usmernenie 14. 10. 2026): pri audítorovi sa povinnosť registrácie posudzuje už podľa príslušného oprávnenia aj bez faktického výkonu činnosti; nečaká sa na prvého klienta alebo prvú odmenu. Pri realitnom nájme sa samostatne zachová presný rozsah § 5 ods. 1 písm. i). Modelový deň 1. 1. 2026 je iba fiktívne východisko, nie skutočný dátum oprávnenia.
- Právny stav: 29. október 2026.
- Vlastná retencia AML údajov sa odlišuje od iných profesijných archivačných povinností.